
티스토리 뷰
목차
미국 상업용 부동산은 임대수익이 같아도 캡레이트에 따라 매입가격이 달라집니다.
캡레이트는 건물 가격에 비해 수익이 얼마나 나는지를 나타내는 숫자예요. 같은 수익을 내는 건물이라면 캡레이트가 낮을수록 가격은 높아집니다. 숫자는 조금 달라 보여도, 실제로 집을 살 때 내야 하는 금액에는 큰 차이가 생길 수 있어요.
수익률 계산: NOI와 Cap Rate의 실제 의미
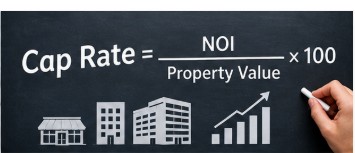
Cap Rate(캡레이트)는 수익성 부동산(income producing properties)을 평가할 때 투자자, 융자기관(lenders), 자산 평가 기관(appraisers)이 공통으로 쓰는 수치입니다. 공식 자체는 단순합니다. 연간 순수익을 매입가격으로 나눈 뒤 100을 곱하면 됩니다.
여기서 핵심은 "순수익"을 어떻게 계산하느냐입니다. Cap Rate 공식에 들어가는 순수익은 NOI(Net Operating Income), 즉 순영업이익입니다. NOI란 총 렌트 수입에서 운영경비와 공실률을 차감한 금액을 의미합니다. 모기지 페이먼트나 소득세는 포함하지 않습니다. 이 점을 처음에 헷갈려 하는 분들이 생각보다 많습니다.
운영경비는 재산세, 보험료, 건물 매니저 비용, 유틸리티, 수리비 등을 포함하며 통상 총 렌트 수입의 30~35% 수준으로 잡습니다. 공실률은 보통 총 수입의 3~5%를 반영합니다. 제가 직접 매물 분석을 해봤을 때, 이 비용 항목을 얼마나 보수적으로 넣느냐에 따라 최종 NOI가 꽤 달라졌습니다.
예를 들어 월 렌트 수입 1만 5천 달러에 운영경비와 공실률을 합산한 비용이 5천 달러라면, 월 NOI는 1만 달러, 연간 NOI는 12만 달러가 됩니다. 이 건물을 200만 달러에 매입했다면 Cap Rate은 6%입니다. 같은 NOI 12만 달러짜리 건물을 300만 달러에 샀다면 Cap Rate은 4%로 떨어집니다.
Cap Rate 1% 차이가 만드는 가격 격차
연간 NOI가 5만 달러인 아파트를 예로 들면, Cap Rate 5%를 적용하면 매입가격은 100만 달러가 됩니다. 그런데 같은 NOI에 Cap Rate 6%를 적용하면 매입가격은 약 83만 달러로 내려갑니다. 단 1%포인트 차이인데 가격 격차는 약 20%에 달합니다.
처음 이 계산을 직접 돌려봤을 때 솔직히 이건 예상 밖이었습니다. 퍼센트 차이가 작으면 금액 차이도 작을 거라는 막연한 생각이 있었는데, 수치로 확인하니 완전히 달랐습니다. Cap Rate이 단순한 수익률 지표가 아니라 매매가격을 역산하는 밸류에이션 도구로 쓰인다는 게 이때 비로소 실감됐습니다.
- Cap Rate(%) = 연간 NOI ÷ 매입가격 × 100
- NOI에는 모기지 페이먼트·소득세 미포함. 운영경비와 공실률만 차감
- Cap Rate 5% vs 6%: 동일 NOI 기준 매입가격 약 20% 차이 발생
- Cap Rate이 높을수록 수익률 높고, 낮을수록 매입가격이 높게 형성됨
지역별 차이와 Ground Lease: 숫자 뒤에 숨은 리스크
Cap Rate은 지역과 건물 상태, 조닝(zoning), 토지 규모에 따라 상당히 달라집니다. 조닝이란 해당 토지에 허용되는 용도를 지자체가 규정한 것으로, 상업·주거·혼합 용도 여부에 따라 임대 수요와 매입 가격에 직접 영향을 미칩니다. 제 경험상 이 부분을 간과하고 숫자만 보다가 낭패를 보는 경우를 여러 번 목격했습니다.
LA 한인타운의 경우 아파트 Cap Rate은 3.5~4.5% 수준에 형성돼 있습니다. 반면 외곽 지역으로 나가면 5~6%대 매물도 찾을 수 있습니다. 좋은 입지일수록 Cap Rate이 낮고, 투자자들이 꺼리는 지역일수록 Cap Rate이 높게 형성되는 게 일반적인 패턴입니다. 이건 CBRE가 매년 발표하는 캡레이트 서베이에서도 일관되게 확인되는 흐름입니다(출처: CBRE, U.S. Cap Rate Survey H1 2026).
Cap Rate이 높은 매물에서 반드시 확인해야 할 것
Cap Rate이 유독 높은 매물을 보면 반사적으로 "왜 이렇게 좋은 조건이지?"를 먼저 따져보는 버릇이 생겼습니다. 그중 가장 주의해야 할 케이스가 Ground Lease입니다. Ground Lease란 건물과 토지의 소유권이 분리된 구조로, 매수자는 건물 소유권만 취득하고 토지는 장기 임차하는 방식을 말합니다.
스타벅스나 맥도날드 같은 전국 체인 본사가 Ground Lease 테넌트로 들어오는 경우가 많습니다. 이 경우 입지와 임대 안정성이 뛰어나기 때문에 건물과 토지를 함께 매각하는 Fee Simple 매물보다 오히려 가격이 높게 형성되기도 합니다. 투자자 입장에서는 가장 안정적인 형태로 분류됩니다.
반대로 건물 소유권만 있고 토지 임차권(Leasehold only)으로 나온 매물은 이야기가 달라집니다. Leasehold only란 토지는 타인 소유이고 그 임차권만 매매 대상이 되는 구조입니다. 이런 매물은 동일한 NOI라도 일반 매물보다 거래가격이 낮게, 즉 Cap Rate이 높게 형성되는 경향이 있습니다. 리스 만료 후 토지 반환 리스크가 가격에 반영되는 것입니다. 제 경우엔 Cap Rate만 보고 덜컥 접근했다가 Leasehold 구조였던 걸 뒤늦게 확인한 적이 있었는데, 그 이후로 반드시 토지 소유 구조를 먼저 확인합니다.
실제 시장 데이터를 보면 이런 구조적 차이가 수치로 뚜렷하게 드러납니다. 미국 상업용 부동산 시장 전반의 Cap Rate 동향은 CoStar Group 같은 데이터 플랫폼에서도 지속적으로 추적하고 있으며(출처: CoStar Group), 지역별·자산 유형별 편차는 생각보다 큽니다.
정리하면
Cap Rate은 숫자 하나로 많은 것을 압축합니다. 렌트 수입, 운영경비, 공실률, 매입가격까지 모두 녹아 있기 때문에 다른 어떤 단일 지표보다 수익성 부동산을 비교하는 데 신뢰도가 높습니다. 그러나 제가 여러 매물을 들여다보면서 배운 건, Cap Rate은 출발점이지 종착점이 아니라는 점입니다.
숫자가 유독 높거나 낮다면 반드시 그 이유를 파야 합니다. 입지 문제인지, Ground Lease 구조인지, 아니면 조닝 제한이 있는지. 그 맥락을 이해하고 나서야 Cap Rate이 진짜 의미를 갖기 시작합니다. 매물을 볼 때 Cap Rate 수치를 먼저 확인한 뒤, 바로 토지 소유 구조와 리스 조건을 들여다보는 순서를 몸에 익히는 것을 권합니다.