
티스토리 뷰
목차
미국 집값, 지금 사도 괜찮을까요?
금리가 계속 오르고 있는 현 시점에서 충분히 고민이 될만한 질문일꺼에요.
2026년 미국 주택시장은 단순히 오른다, 내린다로 판단하기 어려운 시장입니다.
현재 시장은 집값은 크게 떨어지지 않고 있지만, 거래량은 계속 줄어들고 있고 매물은 늘어나는 모습을 보이고 있습니다.
가격은 오르는데 왜 집이 안 팔릴까 — 시장 현황
2026년 8월 기준, 미국 전국 주택 중간가격(Median Home Price)은 $429,100입니다. 중간가격이란 전체 거래된 주택 가격을 순서대로 나열했을 때 딱 가운데에 있는 중간값으로, 평균가격보다 시장의 실제 체감을 더 잘 반영합니다.
전년 대비 1.6% 올랐고, 숫자만 보면 집값이 오르고 있다고 느껴지죠.
그런데 같은 기간 주택 판매 건수는 398만 채로 전년보다 1.2% 줄었고, 시장에 나와 있는 재고(Inventory)는 162만 채로 무려 5.9% 늘었습니다. 재고란 현재 매물로 나와 있는 주택의 총량을 의미합니다. 집값은 올라가는데 거래는 줄고 매물은 쌓이고 있다는 뜻입니다. 이 세 가지 지표가 동시에 이런 방향으로 움직인다는 건, 시장이 셀러 중심에서 조금씩 바이어 중심으로 기울고 있다는 신호로 읽힐 수 있습니다.
|
항목
|
2026년 8월
|
전년 대비
|
|
주택 중간가격
|
$429,100
|
+1.6%
|
|
주택 판매
|
398만 채
|
-1.2%
|
|
주택 재고
|
162만 채
|
+5.9%
|
|
주택 공급량
|
4.9개월
|
증가
|
* 이 데이터는 미국 전국 기존 주택 판매 통계(출처: National Association of REALTORS®)를 기반으로 한 수치입니다. 전국 평균이기 때문에 지역마다 체감은 다를 수 있습니다.
주택 공급량(Months of Supply)도 4.9개월 수준으로 올라왔습니다. 주택 공급량이란 현재 재고가 다 팔리는 데 걸리는 시간을 개월 수로 나타낸 지표입니다. 일반적으로 6개월이면 수요와 공급이 균형을 이룬다고 보는데, 아직 셀러 우위이긴 하지만 과거보다는 분명히 바이어에게 숨 쉴 공간이 생기고 있다고 볼 수 있습니다. 제가 몇 년 전 시장과 비교해보면 확실히 분위기가 달라졌다는 게 느껴집니다.
실제로 정가보다 높게 팔린 주택 비율이 2025년 20%에서 2026년 16%로 떨어졌습니다. 몇달 전까지만 해도 오퍼를 넣을 때 무조건 높게 써야 했던 시장이 조금씩 달라지고 있는 상황입니다.
금리 6%대, 이 숫자가 집값보다 더 중요할 수도 있습니다 — 금리 분석
집을 살 때 집값만 보는 분들이 많은데, 솔직히 저도 처음엔 그랬습니다. 그런데 실제로 계산을 해보면 모기지 금리(Mortgage Rate) 하나가 매달 페이먼트를 수백 달러씩 바꿔놓는다는 걸 알게 됩니다. 모기지 금리란 주택 구입 시 은행에서 빌리는 대출에 적용되는 이자율을 의미합니다.
2026년 9월 17일 기준, 미국 30년 고정 모기지 금리는 6.95%, 15년 고정은 6.26%입니다.
30년 고정이란 대출 기간 30년 동안 이자율이 고정되는 방식으로, 월 페이먼트를 예측하기 쉬운 대신 대출 초반에는 이자 부담이 상대적으로 크게 나타날 수 있습니다.
그렇다면 실제 주거비는 어떻게 계산해야 할까요? 제가 정리해본 항목들입니다.
- 집값(Purchase Price): 구입 시 실제 지불하는 금액
- 모기지(Mortgage Payment): 원금과 이자를 포함한 월 대출 상환액
- 재산세(Property Tax): 집값 기준으로 매년 부과되는 세금, 캘리포니아는 약 1.1~1.25% 수준
- 주택 보험료(Home Insurance): 화재, 자연재해 등에 대비한 의무 보험
- 관리비(HOA Fee): 공동주택이나 단지형 주택에서 부과되는 월 관리 비용
이 다섯 가지를 합쳐야 진짜 내가 매달 내야 하는 금액이 나옵니다. 집값만 보고 덜컥 계약했다가 나중에 실제 부담이 예상보다 훨씬 크다는 걸 깨닫는 분들이 적지 않습니다. 제 경험상 이 항목들을 미리 합산해놓지 않으면 나중에 당황하는 경우가 생깁니다.
미국 연방준비제도(Fed)의 금리 정책도 모기지 금리에 직접적인 영향을 미칩니다. 현재 연준의 정책 방향과 경제 지표는 미국 연방준비제도(Federal Reserve) 공식 사이트에서 확인할 수 있습니다. 금리가 지금보다 내려갈 가능성이 있다고 보는 시각도 있지만, 언제 얼마나 내릴지는 아무도 장담할 수 없습니다. 금리가 내리기를 기다리다가 집값이 다시 오르면 어떻게 될지도 함께 생각해봐야 합니다.
결국 지금 집을 살 수 있는지 판단하는 출발점은 금리가 오를지 내릴지가 아니라, 현재 금리에서 내가 매달 감당할 수 있는 페이먼트 범위가 어디까지인지를 먼저 확인하는 것입니다.
얼바인은 미국 전체랑 다르게 움직입니다.
미국 전국 부동산 데이터만 보고 얼바인(Irvine) 시장을 판단하는 것은 조심할 필요가 있습니다.
학군, 개발 계획, 인구 유입 등 지역별 특성이 다르기 때문입니다.
따라서 데이터를 볼 때는 미국 전체 → 캘리포니아 → 오렌지카운티 → 얼바인 → 원하는 단지 순으로 범위를 좁혀가는 것이 좋습니다. 전국 데이터는 큰 흐름을 파악하는 데 활용하고, 실제 매수 판단에서는 얼바인 현지 데이터를 함께 확인해야 합니다.
얼바인 주택시장에서 확인할 4 가지
1. 최근 실거래가 (Closed Sale Price) :호가가 아닌 실제 거래된 가격
2. 현재 매물 수 (Active Listings): 현재 시장에 나와 있는 경쟁 매물의 수
3. 시장 체류 기간 (DOM) :매물이 시장에 나온 후 거래되기까지 걸리는 기간
4. 비교 매물 (Comps):비슷한 조건의 주변 주택과 가격을 비교.
장기적으로 보면?
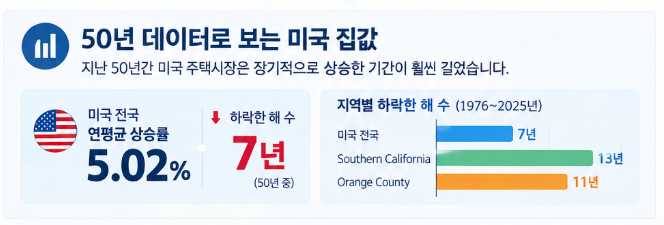
미국 주택 가격은 장기간에 걸쳐 상승한 기간이 하락한 기간보다 길었습니다.
다만 금융위기처럼 큰 충격이 발생한 시기에는 하락도 나타났습니다.
예를 들어 $1,750,000 주택이 연 3.5% 상승한다고 가정하면 5년 후 약 $2,078,451이 됩니다.
이는 단순 계산 예시이며 미래 가격을 보장하는 것은 아닙니다.
그렇다면 지금 얼바인에서 집을 사야 할까요?
정답은 사람마다 다릅니다. 장기 거주 계획, 월 페이먼트 부담, 원하는 매물의 조건을 함께 살펴보는 것이 중요합니다.
반대로 다운페이먼트가 부족하거나 금리 부담이 크다면 조금 더 준비한 후 구입하는 방법도 있습니다.
다운페이먼트는 주택 구입 시 대출 전에 현금으로 지불하는 금액입니다.
자주 묻는 질문
Q. 2026년 미국 집값은 앞으로 더 내려갈까요?
A. 전국 데이터만 보면 집값이 크게 내려가지는 않고 있습니다. 다만 재고가 늘고 거래량이 줄면서 바이어의 협상력이 조금씩 높아지고 있는 건 사실입니다. 단기 예측보다는 내가 원하는 지역의 현지 데이터를 따로 확인하는 것이 훨씬 실질적인 판단 기준이 될 수 있습니다.
Q. 모기지 금리가 내려갈 때까지 기다리는 게 나을까요?
A. 금리가 언제 얼마나 내려갈지는 아무도 장담하기 어렵습니다. 금리가 내릴 경우 수요가 다시 몰려 집값이 오를 가능성도 있기 때문에, 금리가 낮아졌다고 해서 총 주거비가 반드시 줄어드는 건 아닙니다. 지금 금리에서 내가 감당할 수 있는 페이먼트인지를 먼저 계산해보는 것이 출발점입니다.
Q. 집을 살 때 집값 말고 또 어떤 비용을 봐야 하나요?
A. 모기지 월 상환액 외에도 재산세(Property Tax), 주택 보험료(Home Insurance), 관리비(HOA Fee)를 모두 더해야 실제 월 주거비가 나옵니다. 얼바인은 HOA가 있는 단지가 많고 재산세도 집값에 비례해 높아지기 때문에, 이 항목들을 미리 합산해보지 않으면 예상보다 월 부담이 훨씬 커질 수 있습니다.
집을 살지 말지 고민하는 분들이 가장 많이 하는 실수가 집값 하나만 보는 것이라고 생각합니다/ 금리, 재고, 거래량, 내 재정 상황까지 함께 보는 것이 훨씬 정확한 판단을 가능하게끔 합니다. 전국 데이터만으로 판단하면 놓치는 부분이 생길 수 있으니, 지금 시장이 어떻게 돌아가는지 더 구체적으로 알고 싶다면, 관심 지역의 현지의 세부 데이터를 확인해보시길 권합니다.
참고: National Association of REALTORS® (NAR), Existing-Home Sales, August 2026
Federal Reserve, Monetary Policy — https://www.federalreserve.gov/monetarypolicy.htm